DAS NEUE ALTERSVORSORGEDEPOT: Riester 2.0 – die verbesserte staatlich geförderte Altersvorsorge
KI Transparenz Hinweis
Dieser Beitrag wurde mit Unterstützung künstlicher Intelligenz erstellt und vor der Veröffentlichung redaktionell geprüft und freigegeben.
Die private Altersvorsorge in Deutschland steht vor einem Wandel. Mit dem geplanten Altersvorsorgedepot soll das bisherige Riester-System nach über 20 Jahren modernisiert und weiterentwickelt werden.
Ziel der Reform ist es, den langfristigen Vermögensaufbau einfacher, flexibler und chancenorientierter zu gestalten, mit besseren Renditemöglichkeiten und einer vereinfachten staatlichen Förderung.
>> Alle Infos auch als PDF zum Download <<
Das Altersvorsorgedepot befindet sich derzeit noch in der Entwicklung und Vorbereitung bei vielen Produktanbietern. Nach aktuellem Stand ist ein Start zum 01.01.2027 vorgesehen. In dieser Broschüre erhalten Sie schon jetzt einen Überblick über die wichtigsten Informationen rund um das geplante Altersvorsorgedepot, mögliche Chancen sowie wichtige Aspekte, die Sie bei Ihrer bestehenden Altersvorsorge beachten sollten.
Sobald konkrete Entwicklungen und vergleichbare Angebote vorliegen, kommen wir gerne aktiv auf Sie zu und prüfen gemeinsam mit Ihnen, ob und in welcher Form das Altersvorsorgedepot für Sie eine interessante Ergänzung oder Alternative sein kann.
Wichtig vorab: Kündigen Sie bestehende Riester-Verträge nicht vorschnell. Erst wenn die Rahmenbedingungen endgültig feststehen und konkrete Produktangebote am Markt verfügbar sind, lässt sich zuverlässig beurteilen, ob eine Anpassung Ihrer bisherigen Vorsorgelösung sinnvoll sein kann.
DIE RAHMENBEDINGUNGEN
Das Altersvorsorgedepot kann entweder als Versicherungsvertrag, als Invest mentdepot oder als Bausparvertrag umgesetzt werden. Zudem soll es darüber hinaus einen öffentlichen Träger geben. Anders als bei klassischen Riester-Verträgen entfällt der Zwang zu einer 100 %igen Beitragsgarantie, so dass neben klassischen Garantieprodukten auch die vollständige Anlage in Investmentfonds ohne Garantie möglich ist – beispielsweise in ETFs, aktiv gemanagte Fonds oder auch sogenannte ELTIFs (alternative Kapitalanlagen wie Infrastrukturfonds). Dadurch sollen die langfristigen Ertragschancen der Kapitalmärkte
stärker genutzt werden können.
Sparer können regelmäßig Beiträge in das staatlich geförderte Altersvorsorgedepot einzahlen und erhalten hierfür staatliche Förderungen in Form von Zulagen sowie gegebenenfalls zusätzlichen Steuererstattungen. Die Zulagen werden direkt dem Altersvorsorgedepot gutgeschrieben und erhöhen somit das Kapital, das für den langfristigen Vermögensaufbau zur Verfügung steht.
Dadurch wächst das Vorsorgekapital von Beginn an schneller an. Da auch diese Förderbeträge
am Kapitalmarkt angelegt werden, können sie über die Jahre ebenfalls zur Wertsteigerung des Depots beitragen. Dadurch profitieren Anleger nicht nur von ihren eigenen Einzahlungen, sondern auch von den zusätzlichen staatlichen Zuschüssen und deren möglicher Wertentwicklung über die gesamte Ansparphase hinweg.
Wie bei anderen staatlich geförderten Altersvorsorgeformen dient das angesparte Kapital ausschließlich der Altersvorsorge. Eine vorzeitige freie Verfügung über das Guthaben ist daher grundsätzlich nicht vorgesehen. Das Vermögen bleibt bis zum Rentenbeginn gebunden und soll anschließend für die finanzielle Absicherung im Ruhestand
genutzt werden. Der Vertrag soll daher mindestens bis zu Ihrem 65. Lebensjahr laufen.
Eine vorzeitige Kündigung oder Entnahme des angesparten Vermögens ist zwar grundsätzlich möglich, führt jedoch zum Verlust der staatlichen Förderung. In diesem Fall müssen die erhaltenen Zulagen und Steuervorteile an den Staat zurückgezahlt werden. Dadurch kann der tatsächlich ausgezahlte Betrag deutlich geringer ausfallen als das Vertragsguthaben bzw. der Depotwert vor der Kündigung.
Aus diesem Grund sollte eine vorzeitige Auflösung des Altersvorsorgedepots nur in Ausnahmefällen in Betracht gezogen werden. Die volle Wirkung der staatlichen Förderung und der langfristigen Kapitalanlage entfaltet sich in der Regel erst über viele Jahre bis zum Rentenbeginn.
ATTRAKTIVE FÖRDERUNG
Die Förderung des Altersvorsorgedepots wird deutlich einfacher und transparenter ausgestaltet als bei der bisherigen Riester-Rente. Staatliche Zulagen werden direkt an die Höhe der eigenen Beiträge gekoppelt. Auf komplizierte Berechnungen und einkommensabhängige Mindesteigenbeiträge wird künftig verzichtet. Um eine Förderung zu erhalten, ist lediglich ein jährlicher Sockelbeitrag von 120 Euro (10 Euro monatlich) erforderlich.
Grundzulage
Besonders attraktiv: Die ersten 360 Euro Eigenbeitrag pro Jahr werden mit 50 Prozent gefördert. Wer beispielsweise 360 Euro einzahlt, erhält zusätzlich 180 Euro vom Staat. Für darüber hinausgehende Einzahlungen bis zum jährlichen Höchstbeitrag von 1.800 Euro beträgt die Förderung 25 Prozent. Wer den maximalen Eigenbeitrag von 1.800 Euro pro Jahr ausschöpft, erhält insgesamt 540 Euro staatliche Förderung. Das entspricht einer Gesamt-Förderquote von 30 % des Eigenbeitrags alleine durch die
Grundzulage. Anders ausgedrückt: Aus 1.800 Euro eigener Sparleistung werden durch die staatliche Unterstützung 2.340 Euro, die für die Altersvorsorge investiert werden
Kinderzulage
Familien profitieren zusätzlich von einer Kinderförderung. Für jedes kindergeldberechtigte Kind wird eine jährliche Kinderzulage von 300 Euro gewährt. Um die volle Kinderzulage zu erhalten, genügt bereits ein eigener Sparbeitrag von 25 Euro monatlich beziehungsweise 300 Euro pro Jahr. Besonders attraktiv: Dieser Mindesteigenbeitrag erhöht sich nicht mit der Anzahl der Kinder. Familien mit mehreren Kindern können dadurch von einer außergewöhnlich hohen staatlichen Förderung profitieren. Bei einem Kind entspricht die Kinderzulage von 300 Euro bereits 100 Prozent des Eigenbeitrags. Bei zwei Kindern fließen jährlich 600 Euro Kinderzulage in das Altersvorsorgedepot, bei drei Kindern sogar 900 Euro. Diese Zulagen werden ebenfalls angelegt und können über viele Jahre hinweg zur Vermögensbildung beitragen.
Berufseinsteigerbonus
Wer sein Altersvorsorgedepot vor Vollendung des 25. Lebensjahres eröffnet, erhält einen einmaligen Berufseinsteigerbonus von 200 Euro. Der Bonus wird direkt dem Vertrag oder Depot gutgeschrieben und unterstützt den Vermögensaufbau von Anfang an.
BEISPIEL: SO WIRKT DIE FÖRDERUNG
Amelie ist 24 Jahre alt, junge Mutter eines Kindes und möchte frühzeitig für ihre Altersvorsorge vorsorgen. Sie zahlt monatlich 30 Euro in ihr Altersvorsorgedepot ein. Das entspricht einem Eigenbeitrag von 360 Euro pro Jahr.
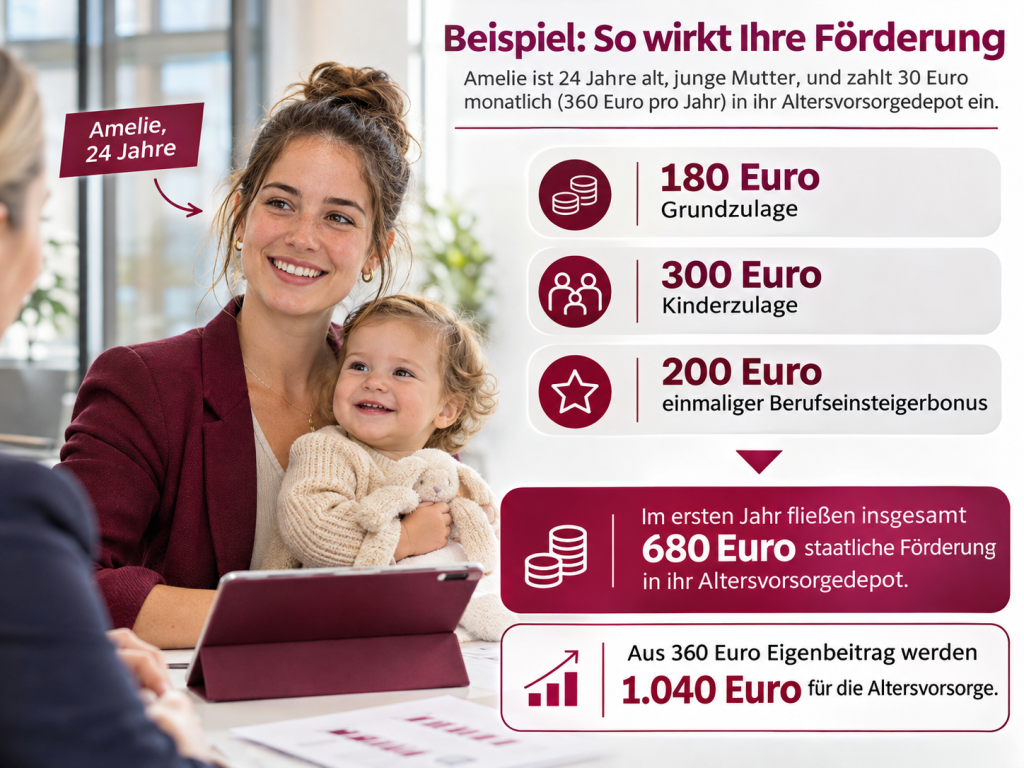
Insgesamt fließen im ersten Jahr somit 680 Euro staatliche Förderung in ihr Altersvorsorgedepot. Aus ihren eigenen 360 Euro werdendadurch 1.040 Euro für den Vermögensaufbau.
DIE GÜNSTIGERPRÜFUNG
Die staatliche Förderung erfolgt in erster Linie über Zulagen, die direkt Ihrem Altersvorsorgedepot gutgeschrieben werden. Darüber hinaus können Beiträge zum Altersvorsorgedepot im Rahmen der Steuererklärung als Sonderausgaben berücksichtigt werden. Hierfür ist ein Sonderausgabenabzug von bis zu 1.800 Euro zuzüglich der erhaltenen Zulagen vorgesehen.
Im Rahmen der sogenannten Günstigerprüfung prüft das Finanzamt automatisch, ob die erhaltenen Zulagen oder der steuerliche Vorteil für Sie günstiger sind. Dabei werden die bereits gutgeschriebenen Zulagen mit der möglichen Steuerersparnis verglichen.
Sind die Zulagen für Sie vorteilhafter, bleibt es bei den bereits gutgeschriebenen Förderbeträgen. Ergibt die Prüfung hingegen einen höheren steuerlichen Vorteil, erhalten Sie die Differenz über Ihren Steuerbescheid zurück. Dadurch profitieren Sie automatisch von der für Sie günstigsten Förderung.
Eine Steuererklärung ist für den Erhalt der Zulagen grundsätzlich nicht
erforderlich. Sie kann sich jedoch lohnen, da nur im Rahmen der Steuererklärung geprüft werden kann, ob Ihnen zusätzlich ein steuerlicher Vorteil zusteht.
WER IST FÖRDERBERECHTIGT?
Die Förderung des Altersvorsorgedepots knüpft an den bisherigen Kreis der Riester-Förderberechtigten an, erweitert diesen jedoch
deutlich. Förderberechtigt sind insbesondere Personen, die in der gesetzlichen Rentenversicherung pflichtversichert sind, zum Beispiel Arbeitnehmer und Auszubildende. Auch Beamte, pflichtversicherte Selbstständige sowie weitere Personengruppen, etwa während der Elternzeit oder beim Bezug von Arbeitslosengeld I, Krankengeld oder bestimmten Sozialleistungen, können förderberechtigt sein.
Eine wichtige Neuerung ist die Ausweitung der Förderung auf alle Selbstständige, die Beschränkung auf Pflichtversicherte entfällt. Ebenfalls sind neuerdings auch Mitglieder berufsständischer Versorgungseinrichtungen (die sogenannten Freiberufler) wie Ärzte, Rechtsanwälte, Steuerberater oder Architekten unmittelbar förderfähig.
Auch Ehe- oder Lebenspartner ohne eigenes Einkommen können von der Förderung profitieren. Voraussetzung ist, dass der erwerbstätige Partner in ein Altersvorsorgedepot einzahlt. Mit einem Eigenbeitrag von nur 120 Euro pro Jahr erhalten sogenannte mittelbar Förderberechtigte eine Grundzulage von 175 Euro jährlich. Auch Kinderzulagen können diesem Vertrag zugeordnet werden.
VORTEILE DER NACHGELAGERTEN BESTEUERUNG
Auch steuerlich orientiert sich das Altersvorsorgedepot am bewährten Prinzip der nachgelagerten Besteuerung. Das bedeutet: Während der Ansparphase profitieren Sparer von staatlichen Zulagen und möglichen Steuervorteilen. Zudem bleiben Kapitalerträge steuerfrei, sodass keine laufende Besteuerung von Zinsen, Dividenden oder Kursgewinnen erfolgt. Dadurch entsteht ein sogenannter Steuerstundungseffekt. Geld, das während der Ansparphase nicht für Steuern aufgewendet werden muss, bleibt vollständig investiert und kann über viele Jahre zusätzliche Erträge erwirtschaften.
Die maximale staatliche Grundzulage wird zwar bereits bei einem Eigenbeitrag von 1.800 Euro pro Jahr erreicht, darüber hinaus bietet das Altersvorsorgedepot jedoch zusätzlichen steuerlichen Spielraum für den langfristigen Vermögensaufbau. Pro Vertrag können jährlich bis zu 6.840 Euro eingezahlt werden, ohne dass während der Ansparphase Steuern auf die erzielten Kapitalerträge anfallen. Wer die Möglichkeiten des Altersvorsorgedepots vollständig ausschöpfen möchte, kann sogar zwei Verträge führen und so bis zu 13.680 Euro pro Jahr steuerbegünstigt für die Altersvorsorge investieren.
Je mehr Vermögen über viele Jahre steuerlich ungeschmälert investiert bleibt, desto stärker kann der Zinseszinseffekt wirken. Die Besteuerung erfolgt erst während der Auszahlungsphase im Ruhestand – mit dem persönlichen Einkommensteuersatz. Da das zu versteuernde Einkommen dann häufig niedriger ist als während der
aktiven Berufsjahre, fällt die steuerliche Belastung in vielen Fällen geringer aus.
DIE AUSZAHLPHASE
Mit Beginn der Auszahlphase stehen Ihnen verschiedene Möglichkeiten zur Verfügung, Ihr angespartes Altersvorsorgedepot zu nutzen. Gegenüber der bisherigen Riester-Rente bringt die neue Förderung dabei einen entscheidenden Vorteil: Der bisherige Verrentungszwang entfällt. Sie können zwischen einem Auszahlplan bis mindestens zum 85. Lebensjahr und einer lebenslangen Rentenzahlung wählen.
Der Wechsel in die Auszahlphase ist grundsätzlich zwischen dem 65. und 70. Lebensjahr möglich, unter bestimmten Voraussetzungen auch früher. Zusätzlich können Sie zu Beginn bis zu 30 Prozent des angesparten
Vermögens als Einmalbetrag entnehmen. Welche Auszahlungsform am besten zu Ihnen passt, hängt von Ihren persönlichen Zielen, Ihrer finanziellen Situation und Ihrem Wunsch nach Flexibilität oder lebenslanger Planungssicherheit ab.
IST DAS GUTHABEN VERERBBAR?
Leider erreicht nicht jeder von uns das Rentenalter. Da ist die Frage danach, was mit dem Vertragsguthaben geschieht, verständlich. Es kann an Angehörige vererbt werden. Vor dem Renteneintritt kann es inkl. aller Zulagen an den Ehe-/Lebenspartner vererbt werden. An andere Angehörige ist es ebenfalls möglich – allerdings werden dann die Zulagen wieder in Abzug gebracht. Verstirbt der Vertragsinhaber im laufenden Bezug, wird die Rente bis zum Ende der vereinbarten Rentengarantiezeit weiter an die Angehörigen ausgezahlt. Bei einem Entnahmeplan wird das Restguthaben an die Angehörigen ausgezahlt.
HÖHERE RENDITECHANCEN DURCH DEN VERZICHT AUF GARANTIEN
Während Riester-Produkte bislang zum Rentenbeginn mindestens die eingezahlten Beiträge und Zulagen garantieren mussten, soll beim Altersvorsorgedepot auf eine verpflichtende Beitragsgarantie verzichtet werden. Der Hintergrund: Garantien schränken die Anlagemöglichkeiten erheblich ein. Um die Garantieversprechen einzuhalten, mussten viele Riester-Anbieter einen großen Teil des Vermögens in sicherheitsorientierte Anlagen investieren. Dadurch konnten die langfristigen Ertragschancen der Kapitalmärkte häufig nur eingeschränkt genutzt werden. Hinzu kommt, dass Garantien zwar Sicherheit vermitteln, gleichzeitig aber durch die Inflation über viele Jahre an Kaufkraft verlieren können. Für den langfristigen Vermögensaufbau kann daher eine chancenorientierte Anlage oftmals die attraktivere Lösung sein.
Das Altersvorsorgedepot soll diesen Nachteil beseitigen. Durch den Verzicht auf eine verpflichtende Beitragsgarantie kann ein höherer Anteil des Vermögens in Aktienfonds oder ETFs investiert werden. Historische Erfahrungen zeigen, dass breit gestreute Aktienanlagen über lange Zeiträume deutlich höhere Renditechancen bieten als klassische Zinsanlagen. Natürlich sind mit einer stärkeren Ausrichtung auf Aktienanlagen auch Wertschwankungen verbunden. Dabei ist es wichtig, zwischen kurzfristigen Kursschwankungen und einem dauerhaften Verlust zu unterscheiden. Breit gestreute Aktienfonds und ETFs investieren in zahlreiche Unternehmen, Branchen und Länder gleichzeitig.
Damit ist das Risiko deutlich breiter verteilt als bei einer Investition in einzelne Aktien. Ein vollständiger Wertverlust eines weltweit gestreuten Aktienfonds wäre nur dann denkbar, wenn ein Großteil der darin enthaltenen Unternehmen dauerhaft wirtschaftlich scheitern würde. Ein solches Szenario gilt jedoch als äußerst unwahrscheinlich und würde weit über die Auswirkungen selbst schwerster Wirtschaftsund Finanzkrisen hinausgehen. Historisch betrachtet wurden selbst schwere Börsenkrisen nach einiger Zeit wieder überwunden. Mit zunehmender Anlagedauer sinkt das Risiko, Verluste zu realisieren. Bei breit gestreuten Anlagen in große Aktienindizes wie den MSCI World oder den DAX hat sich die Wahrscheinlichkeit eines negativen Anlageergebnisses über Zeiträume von 15 bis 20 Jahren historisch auf ein sehr niedriges Niveau reduziert. In der Praxis geht es daher vor allem um zwischenzeitliche Kursrückgänge und sogenannte Buchverluste, die Anleger aushalten können müssen.
Den zwischenzeitlichen Schwankungen stehen langfristig deutlich höhere Renditechancen gegenüber. Genau deshalb soll das Altersvorsorgedepot die Möglichkeiten der Kapitalmärkte stärker nutzen als bisherige Riester-Produkte. Wer einen langen Anlagehorizont mitbringt, kann von den Wachstumschancen der weltweiten Wirtschaft profitieren und so die Aussicht auf einen höheren Vermögensaufbau im Alter verbessern.
Neben chancenorientierten Lösungen ohne Beitragsgarantie sollen auch Modelle mit teilweisen oder vollständigen Garantien möglich sein. Welche Variante sinnvoll ist, hängt unter anderem von Ihrem persönlichen Sicherheitsbedürfnis und dem Zeitraum bis zum Renteneintritt ab. Wer noch viele Jahre oder sogar Jahrzehnte bis zur Rente vor sich hat, kann Kursschwankungen in der Regel leichter ausgleichen und von den langfristigen Renditechancen der Kapitalmärkte profitieren. Wer sich bereits dem Ruhestand nähert, legt häufig größeren Wert auf Sicherheit und planbare Leistungen. Die Reform bietet damit die Möglichkeit, die Altersvorsorge individueller an Ihre persönliche Situation und die eigenen Ziele anzupassen. Gerne beraten wir Sie, welche Lösung am besten zu Ihrer Lebenssituation, Ihrem Anlagehorizont und Ihren persönlichen Wünschen passt.
SO KÖNNTE SICH EIN ALTERSVORSORGEDEPOT ENTWICKELN
Die folgende Beispielrechnung dient ausschließlich zur Veranschaulichung und stellt keine Garantie für die tatsächliche Wertentwicklung dar
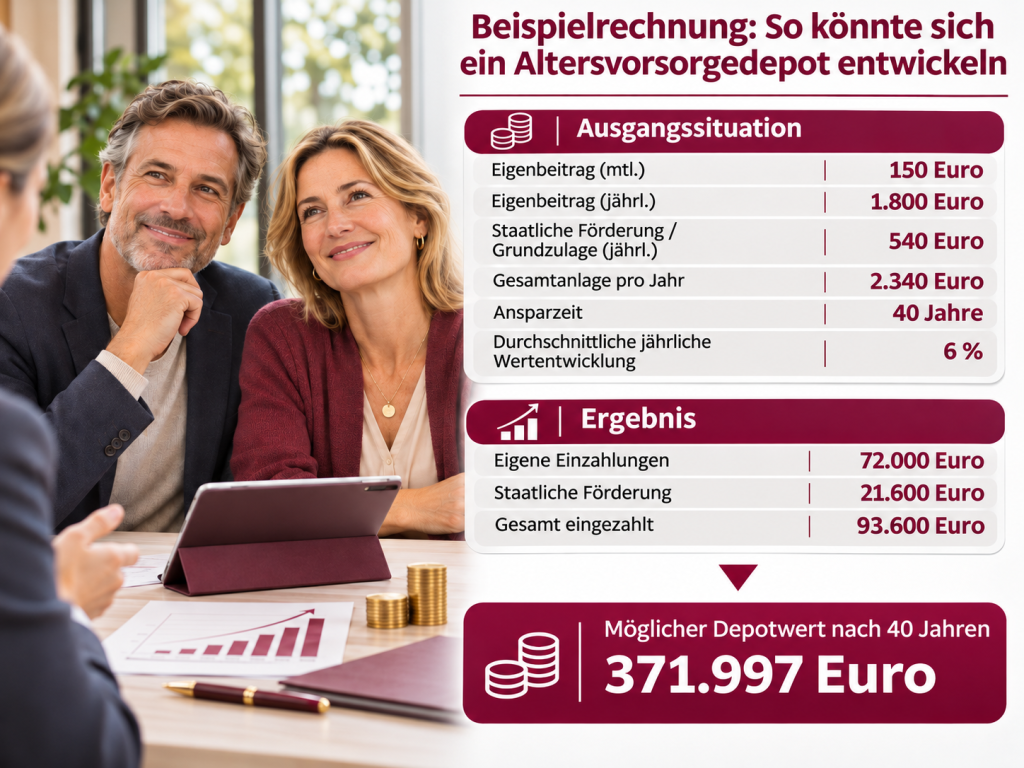
*Modellrechnung ohne Berücksichtigung von Kosten, Steuern oder tatsächlichen Marktschwankungen.
Dieses Beispiel verdeutlicht die Wirkung des sogenannten Zinseszinseffekts. Nicht nur die eigenen Beiträge, sondern auch die staatliche Förderung und die bereits erzielten Erträge können über viele Jahre hinweg weitere Erträge erwirtschaften.
Je länger die Ansparphase dauert, desto stärker wirkt sich dieser Effekt aus. Deshalb kann insbesondere für jüngere Anleger ein langfristiger Vermögensaufbau über die Kapitalmärkte interessant sein.
Wichtiger Hinweis: Die tatsächliche Wertentwicklung kann sowohl höher als auch niedriger ausfallen. Kapitalanlagen unterliegen Wertschwankungen. Die dargestellten Werte dienen ausschließlich der Veranschaulichung möglicher langfristiger Entwicklungen und stellen keine Prognose oder Garantie dar.
BESTEHENDE RIESTER-VERTRÄGE
Für bestehende Riester-Verträge soll ein umfassender Bestandsschutz gelten. Das bedeutet: Bereits abgeschlossene Verträge bleiben von der Reform grundsätzlich unberührt und können unverändert weitergeführt werden. Niemand wird verpflichtet, seinen bestehenden Vertrag zu kündigen oder in ein Altersvorsorgedepot zu wechseln.
Riester-Sparer können künftig selbst entscheiden, ob sie ihren bisherigen Vertrag weiterführen, auf die neue Förderung umstellen oder das vorhandene Kapital in ein Altersvorsorgedepot übertragen möchten. Die genauen Rahmenbedingungen hierfür stehen jedoch noch nicht endgültig fest.
Wichtig: Treffen Sie keine vorschnellen Entscheidungen hinsichtlich bestehender Riester-Verträge. Viele Verträge verfügen über wertvolle Garantien, attraktive Vertragsbedingungen oder bereits aufgebaute Förderansprüche. Zudem kann eine Kündigung dazu führen, dass erhaltene Zulagen und steuerliche Vorteile ganz oder teilweise zurückgezahlt werden müssen.
Die Einführung des Altersvorsorgedepots bedeutet daher nicht automatisch, dass bestehende Riester-Verträge ihren Nutzen verlieren. Ob eine Weiterführung, eine Übertragung oder eine Ergänzung durch ein Altersvorsorgedepot sinnvoll ist, hängt von der jeweiligen Vertragsgestaltung, der persönlichen Situation und dem Zeitraum bis zum Renteneintritt ab.
Sobald die gesetzlichen Rahmenbedingungen endgültig feststehen und konkrete Produktangebote verfügbar sind, prüfen wir gerne gemeinsam mit Ihnen, welche Lösung für Ihre persönliche Altersvorsorge die beste Wahl ist.
UNSERE EINSCHÄTZUNG
Das Altersvorsorgedepot kann eine echte Chance für den langfristigen Vermögensaufbau sein. Die Kombination aus staatlicher Förderung, breiteren Anlagemöglichkeiten und den Ertragschancen der Kapitalmärkte macht das neue Modell besonders interessant – vor allem für Menschen, die noch viele Jahre bis zum Renteneintritt haben.
Aus unserer Sicht enthält die Reform viele sinnvolle Verbesserungen gegenüber der bisherigen Riester-Rente. Der Kreis der Förderberechtigten wird erweitert, die Förderung wird einfacher und attraktiver ausgestaltet, und die Kapitalanlage kann stärker an den Chancen der Kapitalmärkte partizipieren. Gleichzeitig sollen die Auszahlungsmöglichkeiten flexibler werden und besser auf die individuellen Bedürfnisse der Sparer eingehen. Da sich das Altersvorsorgedepot derzeit noch in der finalen Ausgestaltung befindet und konkrete Produktangebote erst noch auf den Markt kommen, sollten bestehende Altersvorsorgelösungen aktuell
nicht vorschnell verändert werden.
Wir beobachten die weitere Entwicklung des Altersvorsorgedepots
aufmerksam und informieren Sie selbstverständlich über alle wichtigen Neuerungen. Sobald konkrete Angebote am Markt verfügbar sind, prüfen wir gemeinsam mit Ihnen, ob und in welcher Form das Altersvorsorgedepot Ihre bestehende Altersvorsorge sinnvoll ergänzen oder optimieren kann.
 0221 - 973073-0